 Written by
L’économie américaine continue de croître plus rapidement que celles des autres pays du G7, mais cette croissance est tirée par les investissements colossaux consacrés aux modèles d’IA, aux centres de données et à l’ensemble des puces et technologies liées à l’IA.
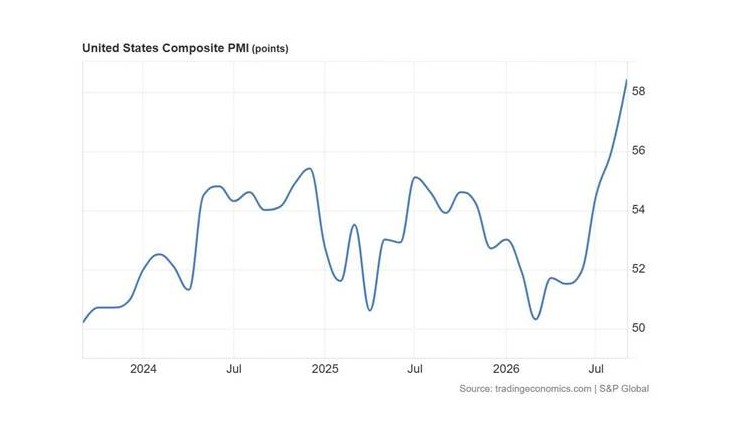
L’indice PMI composite américain (indicateur de l’activité économique) est passé de 56 en août à 58,4, ce qui représente la plus forte expansion de l’activité du secteur privé depuis juillet 2021 et marque un quatrième mois consécutif d’accélération de la croissance. Cette progression a été tirée par le secteur des services (y compris les services d’information), qui a enregistré la plus forte hausse de production depuis plus de cinq ans, tandis que l’industrie manufacturière a également connu une accélération. Les nouvelles commandes ont progressé au rythme le plus rapide depuis avril 2022, tandis que les embauches dans l’industrie manufacturière ont atteint leur plus haut niveau depuis février 2021.
En juin dernier, j’avais déclaré que l’IA n’était qu’« un pari de taille pour l’économie américaine ». Mais aujourd’hui, en septembre, cela semble être un euphémisme. Le développement de l’IA est en passe de devenir le plus grand pari économique de l’histoire des États-Unis, éclipsant les investissements réalisés pour financer d’autres grands projets d’infrastructure américains par le passé, tels que les chemins de fer au XIXe siècle, le réseau autoroutier au XXe siècle et Internet au XXIe siècle.
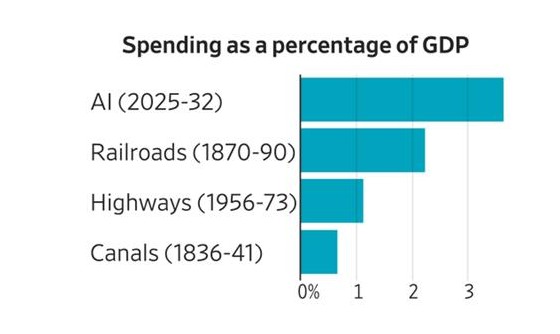
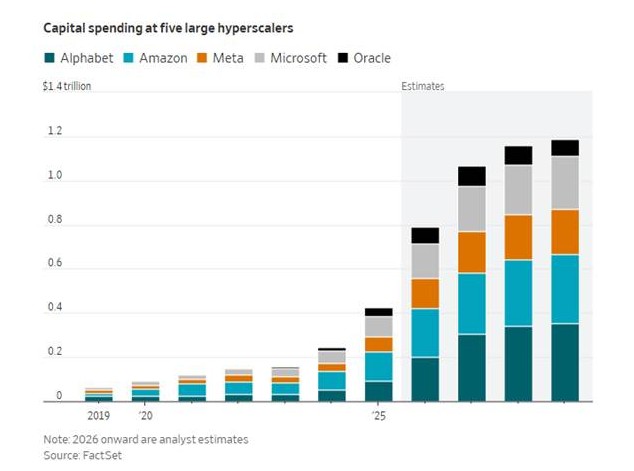
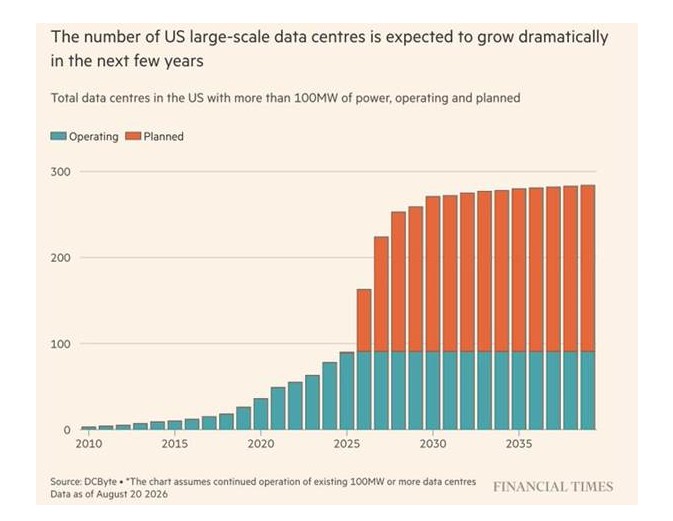
Selon FactSet, les analystes estiment que les dépenses d’investissement de cinq des « hyperscalers » — Alphabet, Amazon.com, Meta Platforms, Microsoft et Oracle — s’élèveront à 4 200 milliards de dollars au cours de la période de quatre ans s’achevant en 2029. Les dépenses consacrées aux centres de données dépassent celles consacrées aux canaux, aux chemins de fer et au réseau électrique réunis ; elles devraient totaliser 10 300 milliards de dollars entre 2025 et 2032, selon les nouvelles estimations de la Brookings Institution. Cela représente une moyenne stupéfiante de 3,6 % du PIB par an. Jamais auparavant l’économie américaine n’avait été aussi dépendante du développement d’un seul secteur.
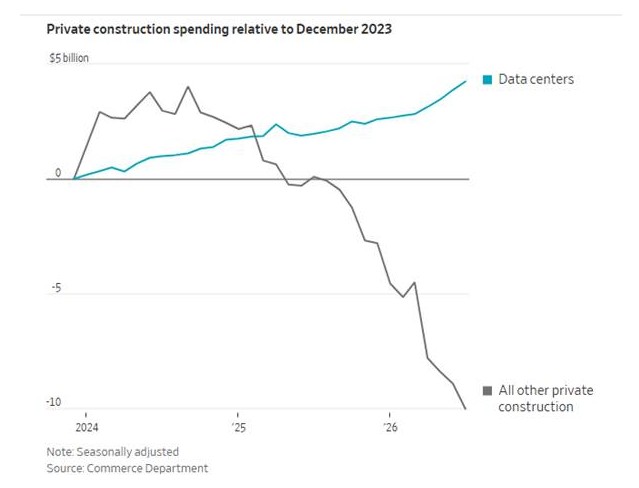
Jusqu’en juillet, 37 milliards de dollars ont été dépensés pour des centres de données privés, dont la plupart ne sont toujours pas opérationnels.
En revanche, les dépenses du secteur privé américain dans le domaine de la construction pour tous les autres types de projets — maisons, immeubles d’habitation, centres commerciaux, etc. — se sont situées à environ 46 milliards de dollars en dessous des niveaux enregistrés l’année précédente au cours des sept premiers mois de cette année.
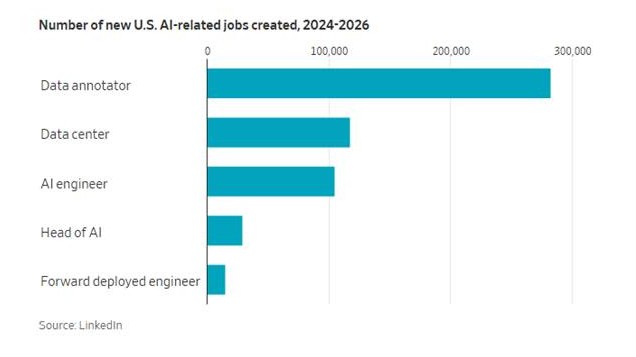
Selon les estimations de LinkedIn, les investissements dans l’IA ont permis de créer 750 000 nouveaux emplois depuis 2023. Et ces emplois sont bien rémunérés : le salaire annuel médian des offres d’emploi liées à l’IA sur LinkedIn s’élève à environ 180 000 dollars, contre 80 000 dollars pour l’ensemble des emplois.
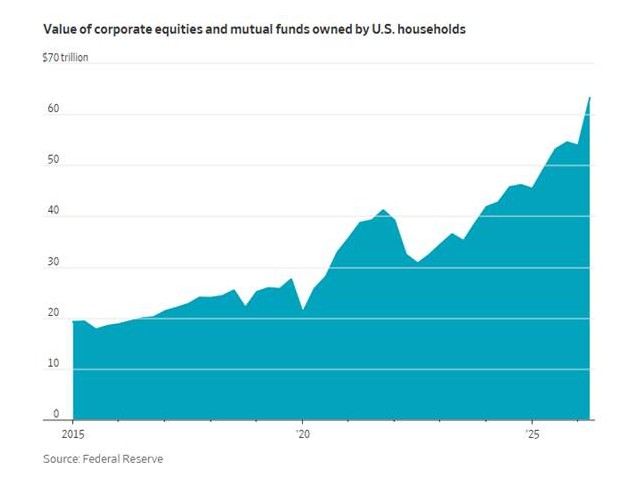
Avant tout, les investissements dans l’IA ont entraîné une augmentation considérable de la richesse boursière. Au deuxième trimestre 2026, la valeur des actions et des fonds communs de placement américains s’élevait à 63 000 milliards de dollars, selon la Réserve fédérale, soit près du double du montant enregistré fin 2022. La majeure partie de cette augmentation de la richesse financière a profité aux plus riches, car les travailleurs possèdent peu d’actions ou d’obligations.
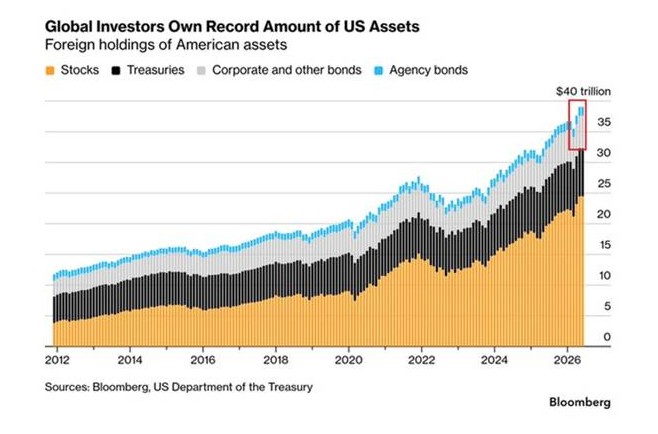
Les investisseurs étrangers se ruent sur les actifs américains. Ils détiennent désormais un montant record de 39 000 milliards de dollars en actions et obligations américaines, en hausse depuis 2022. Cela contribue à maintenir le dollar américain à un niveau relativement élevé et à faire grimper les cours boursiers. Les guerres en Ukraine et en Iran incitent les étrangers à transférer leurs actifs vers les États-Unis afin de profiter de cette période de forte croissance.
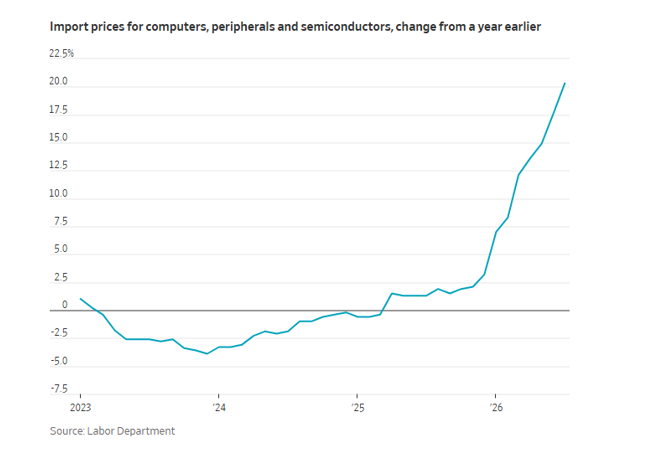
Parallèlement, la demande d’équipements destinés aux centres de données, tels que les puces mémoire, fait grimper les coûts des produits technologiques. En août, les prix à l’importation des ordinateurs, des périphériques (tels que les disques durs) et des semi-conducteurs étaient supérieurs de 20 % à ceux de l’année précédente. Ces prix à l’importation élevés exercent à leur tour une pression à la hausse sur les coûts des biens de consommation, tels que les iPhones et les consoles de jeux, et contribuent à l’inflation générale.
Mais voici le problème. L’écart entre les dépenses des hyperscalers et leurs flux de trésorerie se creuse rapidement. Les dépenses d’investissement d’Amazon, de Meta, de Microsoft et d’Alphabet devraient dépasser pour la première fois les 1 000 milliards de dollars en 2027. Dans le même temps, le « flux de trésorerie disponible » combiné (c’est-à-dire les fonds provenant des bénéfices des activités existantes) devrait tomber en dessous de 100 milliards de dollars. Il y a un an, le flux de trésorerie disponible s’élevait à environ 200 milliards de dollars, tandis que les dépenses d’investissement s’élevaient à 300 milliards de dollars. Aujourd’hui, les dépenses en IA s’accélèrent alors que les liquidités disponibles pour les financer s’amenuisent.
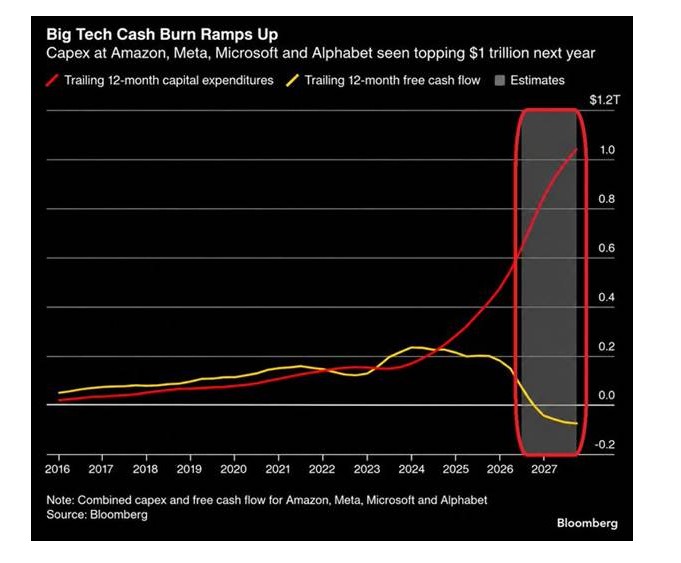
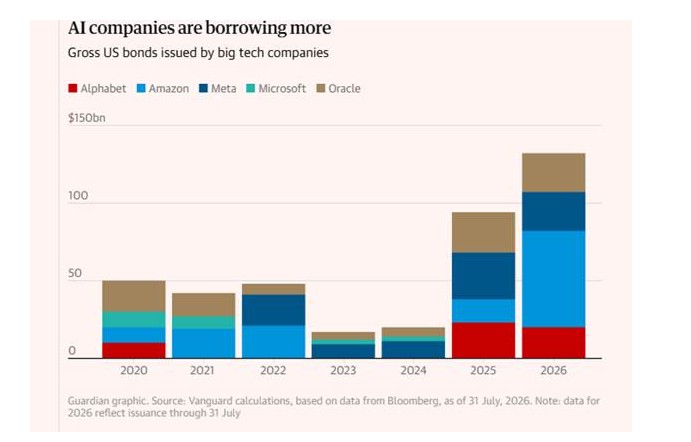
Plus cet écart se creuse, plus les hyperscalers doivent compter sur les marchés de la dette et des capitaux propres pour financer leurs dépenses en matière d’IA.
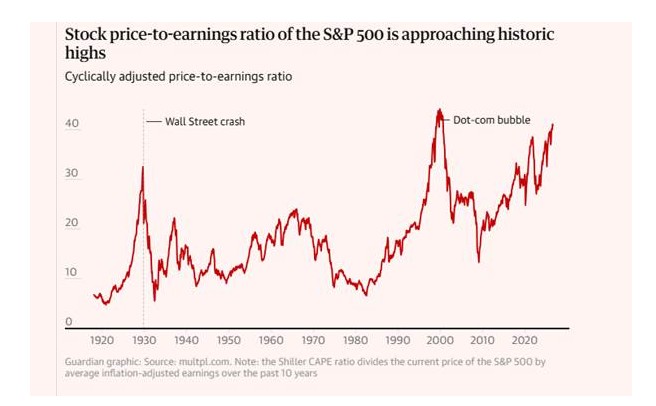
Le problème est que si les investissements dans l’IA ne génèrent pas de rendements (bénéfices) suffisants, le marché boursier pourrait connaître une forte chute à mesure que les investisseurs se retirent. Les cours boursiers américains sont massivement surévalués par rapport aux bénéfices actuels. Le ratio tendanciel entre les cours boursiers et le bénéfice par action (appelé ratio CAPE) est supérieur au niveau enregistré juste avant la crise financière de 2008 et frôle celui observé juste avant l’éclatement de la bulle Internet en 2000.
Les bénéfices seront-ils au rendez-vous ? Une étude de Fathom Consulting montre que, pour que le boom de l’IA, qui représente plusieurs milliers de milliards de dollars, devienne rentable, il faudrait que le chiffre d’affaires lié à l’IA des entreprises technologiques concernées augmente de 600 à 800 milliards de dollars au cours des deux prochaines années. Mais le cabinet de conseil Panmure Liberum a calculé que les prévisions actuelles en matière de dépenses d’investissement (CAPEX) et de chiffre d’affaires jusqu’en 2030 laissent entrevoir un taux de rendement interne négatif du capital investi pour Alphabet, Meta, Microsoft et Oracle.
Soit les hyperscalers réduisent considérablement leurs dépenses d’investissement dans l’IA à des niveaux permettant de générer un rendement raisonnable sur le capital déjà investi, soit, par miracle, ils parviennent à dégager une rentabilité massive grâce à une augmentation considérable de la demande future de produits d’IA. S’ils réduisaient leurs dépenses, cela indiquerait aux investisseurs que l’IA ne tient pas ses promesses et ceux-ci se débarrasseraient de leurs titres en conséquence. Un krach s’ensuivrait. Ils doivent donc continuer à dépenser toujours plus.
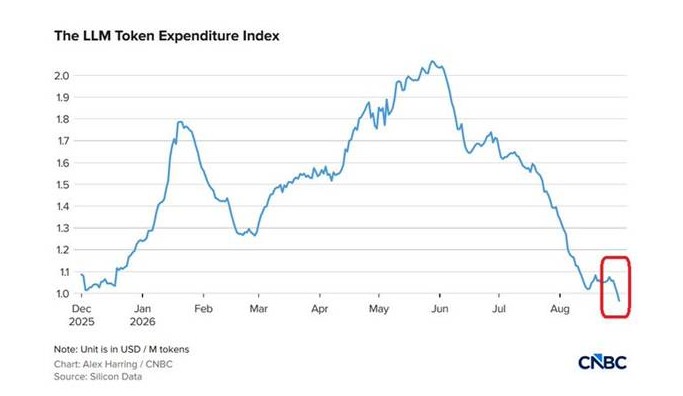
Dans le même temps, ce que les entreprises peuvent facturer pour les coûts de calcul liés à l’IA (les « tokens ») est en chute libre. L’indice LLM Token Expenditure Index, qui suit le prix du marché payé par les entreprises pour les résultats des modèles d’IA, est tombé à seulement 0,97 dollar, son plus bas niveau depuis sa création à la fin de l’année dernière et plus de 50 % en dessous de son pic estival. Les prix des jetons s’effondrent, car des modèles moins chers, des concurrents chinois open source et la baisse des coûts d’entraînement (inférence) rendent l’utilisation de l’IA de plus en plus abordable. Cela pèse sur la croissance du chiffre d’affaires des laboratoires d’IA, ce qui rend plus difficile le financement des dépenses liées à l’infrastructure d’IA.
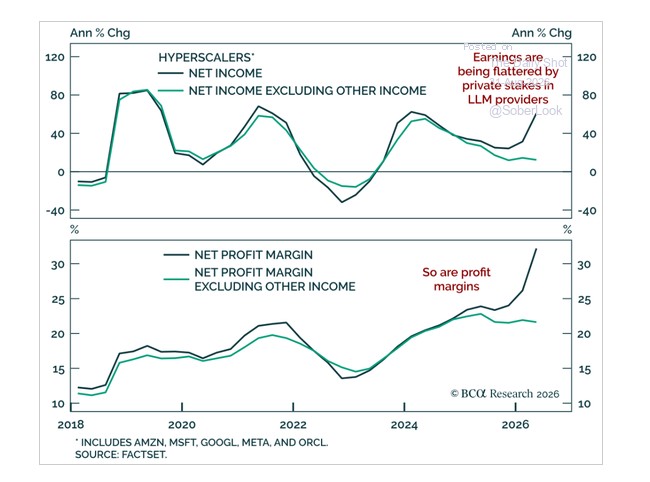
Les laboratoires d’IA (OpenAI et Anthropic) continuent d’affirmer qu’ils réaliseront bientôt d’importants bénéfices et que les hyperscalers finiront donc par obtenir leur part du butin. Mais ces affirmations reposent en grande partie sur des estimations de bénéfices douteuses. Les gains liés aux investissements dans l’IA embellissent de plus en plus les résultats, les « autres revenus » (contrats avec d’autres entreprises d’IA) représentant désormais 54 % du résultat avant impôts.
En effet, les entreprises spécialisées dans l’IA ne parviennent à se maintenir à flot que grâce à ce qu’on appelle le « financement circulaire », un système dans lequel une entreprise prête des fonds à une autre, qui prétend alors avoir réalisé un bénéfice. Sona Asset Management a cartographié l’univers de l’IA et répertorié les liens entre les principaux acteurs. Chacun dépend des autres pour tenir ses engagements.
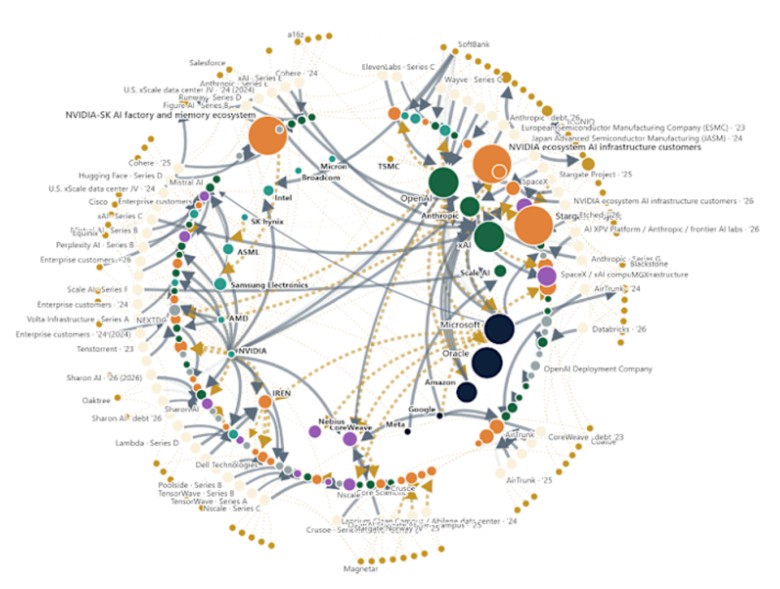
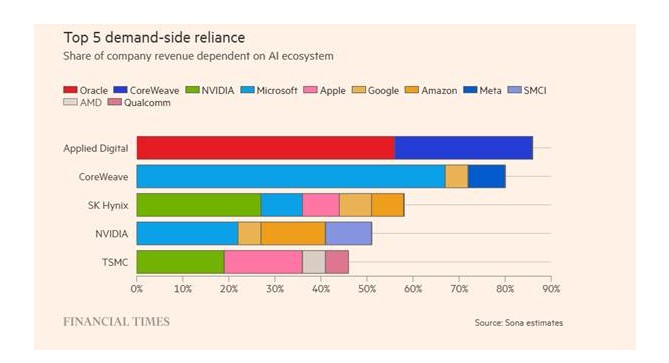
Sona a également constaté que le chiffre d’affaires des entreprises spécialisées dans l’IA dépendait presque entièrement des décisions d’investissement d’un ou deux autres acteurs du secteur. C’est un effondrement systémique qui se profile.
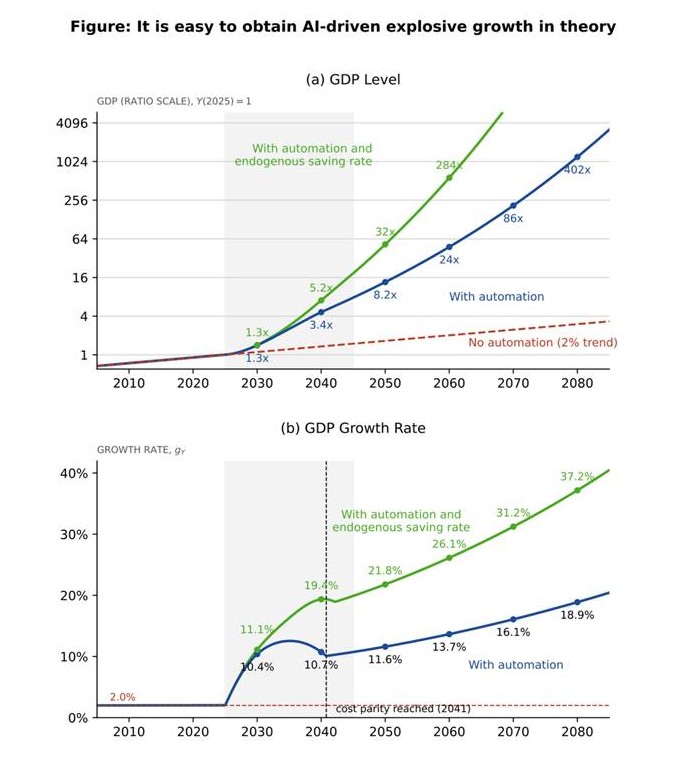
Une question centrale est de savoir si l’IA va réellement entraîner une évolution radicale de la productivité du travail aux États-Unis, susceptible de stimuler la croissance économique pendant toute une génération. Le laboratoire d’IA Anthropic prévoit de lancer en novembre une offre publique d’actions d’une valeur de 100 milliards de dollars (ce qui valoriserait l’entreprise à 2 000 milliards de dollars !). Pour étayer ses arguments, il a publié un rapport dans lequel il affirme que si l’IA prend vraiment son essor, le PIB américain pourrait augmenter de 32 % d’ici 2030 (!), ce qui correspondrait à une croissance annuelle du PIB pouvant atteindre 15 % (contre une croissance actuelle aux États-Unis de 2,5 % au mieux).
C’est une absurdité totale qui part du principe que l’IA contribue à stimuler la croissance de la productivité dès lors que toutes les entreprises américaines adoptent des agents et des outils d’IA pour gérer leurs activités, tout en licenciant des millions de travailleurs dont elles n’ont plus besoin.
Historiquement, l’automatisation a progressé à un rythme d’environ 2 % des tâches par an pendant deux siècles, sans jamais faire grimper la croissance bien au-delà de 2 %. Les soi-disant « technologies à usage général » du passé ont mis des décennies à se généraliser, même une fois que la technologie elle-même fonctionnait. Par exemple, l’électrification a mis environ 40 ans à se répercuter sur la productivité des usines. De même, l’étude de Comin et Mestieri sur l’adoption des technologies dans différents pays fait état de décalages moyens d’adoption d’environ 45 ans, et encore de 7 à 18 ans pour les technologies plus récentes.
L’adoption de l’IA semble beaucoup plus rapide que celle de l’ordinateur personnel ou d’Internet, mais cette adoption n’est qu’une première étape : la productivité mesurée baisse généralement dans un premier temps, le temps que les entreprises réalisent les investissements complémentaires nécessaires, ce que l’on appelle la « courbe en J de la productivité » de Brynjolfsson, Rock et Syverson. Même les initiés les plus optimistes le constatent, à l’instar de Sam Altman qui a récemment admis : « Je pense m’être trompé sur certains points, mais l’un d’entre eux, en termes de rapidité, concerne l’énorme inertie de l’économie. […] Nous avons tous été trop ambitieux quant aux délais […] La société et l’économie s’adapteront plus lentement. »
Et n’oublions pas que la plupart du travail est physique. Une explosion des capacités de l’IA est avant tout une explosion des capacités cognitives. Or, seul un tiers environ de l’économie consiste en un travail pouvant être effectué sur un ordinateur (article d’Epoch AI sur le télétravail). Le reste du PIB est produit dans les mines, sur les chantiers, dans les cuisines, les hôpitaux et les maisons de retraite. Automatiser les deux tiers de toutes les tâches d’ici 2035 nécessite donc des robots capables d’effectuer une grande partie du travail physique. Ces robots devraient être conçus, fabriqués, installés et entretenus par milliards en l’espace d’une décennie. Bien que des progrès soient indéniablement en cours, le développement de la robotique est plus lent que celui des logiciels, et les robots capables d’effectuer un large éventail de tâches physiques à un coût proche de celui d’un travailleur ne sont toujours pas en vue.
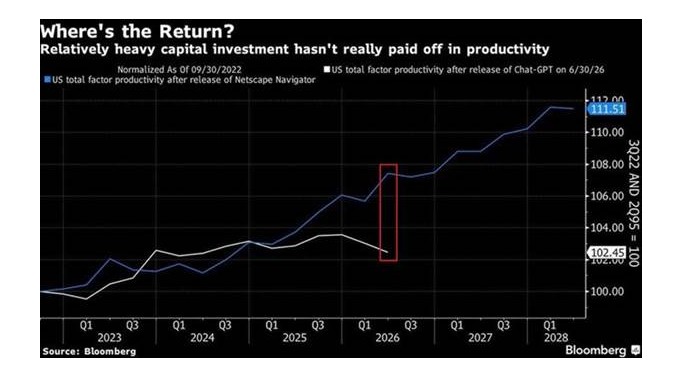
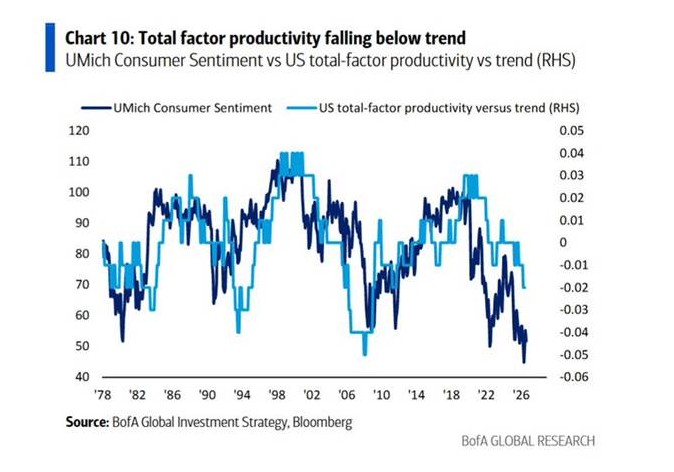
À ce jour, il n’existe que peu de preuves de gains de productivité à l’échelle de l’économie ; en réalité, la productivité totale des facteurs (une mesure de la productivité issue des nouvelles technologies) est en baisse par rapport à la tendance.
Il est vrai que l’adoption de l’IA par les entreprises s’accélère, du moins parmi les entreprises du secteur des services. En l’espace de deux ans seulement, l’utilisation de l’IA est passée de 25 % à 61 % dans les entreprises de services et de 16 % à 51 % dans le secteur manufacturier. Mais seuls 17 % des salariés du secteur des services et 7 % de ceux du secteur manufacturier utilisent réellement l’IA de manière régulière dans le cadre de leur travail.
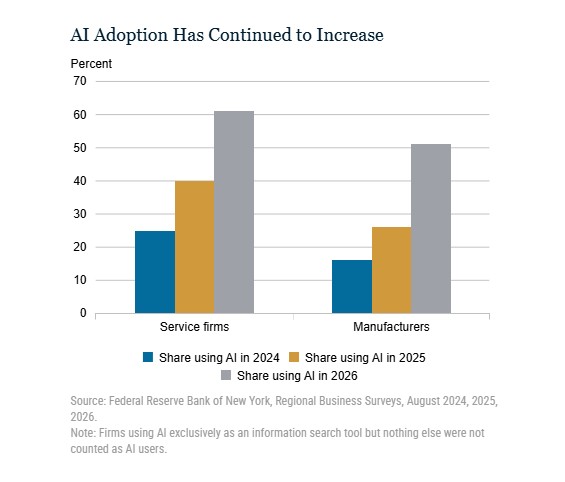
Comme l’a admis la Banque fédérale de New York : «La prochaine étape sera bien plus importante car, pour l’instant, l’IA aide principalement les gens à rédiger, résumer, coder ou analyser plus rapidement. Demain, des agents et des outils spécialisés pourraient prendre en charge des flux de travail entiers. À ce moment-là, l’impact sur la productivité et l’emploi pourrait véritablement passer à un autre niveau. L’utilisation explose tandis que les dépenses des entreprises restent relativement limitées, mais le prix de l’intelligence ne cesse de baisser. C’est très prometteur pour la diffusion de l’IA et la productivité, mais nettement moins prometteur pour la monétisation de chaque acteur de l’écosystème. » En d’autres termes, la croissance de la productivité pourrait finir par augmenter, mais au détriment de la rentabilité, à mesure que les coûts d’utilisation de l’IA baissent : une contradiction classique du capitalisme.
Et il subsiste des failles dans la nature même des grands modèles linguistiques (LLM) de l’IA. Il y a deux ans, des chercheurs d’Oxford et de Cambridge ont prouvé que tout LLM entraîné uniquement sur du contenu généré par l’IA développait un dysfonctionnement irréversible. Chaque nouveau modèle n’apprend que de ce que le précédent a écrit. À la neuvième génération, le nouveau modèle avait oublié de quoi il parlait. Demandez-lui de parler des clochers médiévaux et il répondra par une liste de lièvres. Ils ont appelé cela l’« effondrement du modèle ». Chaque fois que quelqu’un publie un contenu généré par une machine, le modèle suivant devient un peu plus médiocre.
Les signes avant-coureurs de l’effondrement à venir ne cessent de se multiplier. Une tendance à la hausse des taux d’intérêt, conjuguée à une baisse des cours obligataires, pourrait être le facteur déclencheur de la crise. Il pourrait également s’agir d’une introduction en bourse ratée (Anthropic, OpenAI), ou d’une concurrence croissante de la part des modèles LLM dits « open weight » provenant de Chine et d’ailleurs, qui font chuter les bénéfices. Le plus grand pari de l’histoire économique américaine est un pari très risqué.